Domain szhe.de kaufen?
Wir ziehen mit dem Projekt
szhe.de um.
Sind Sie am Kauf der Domain
szhe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain szhe.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **


Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
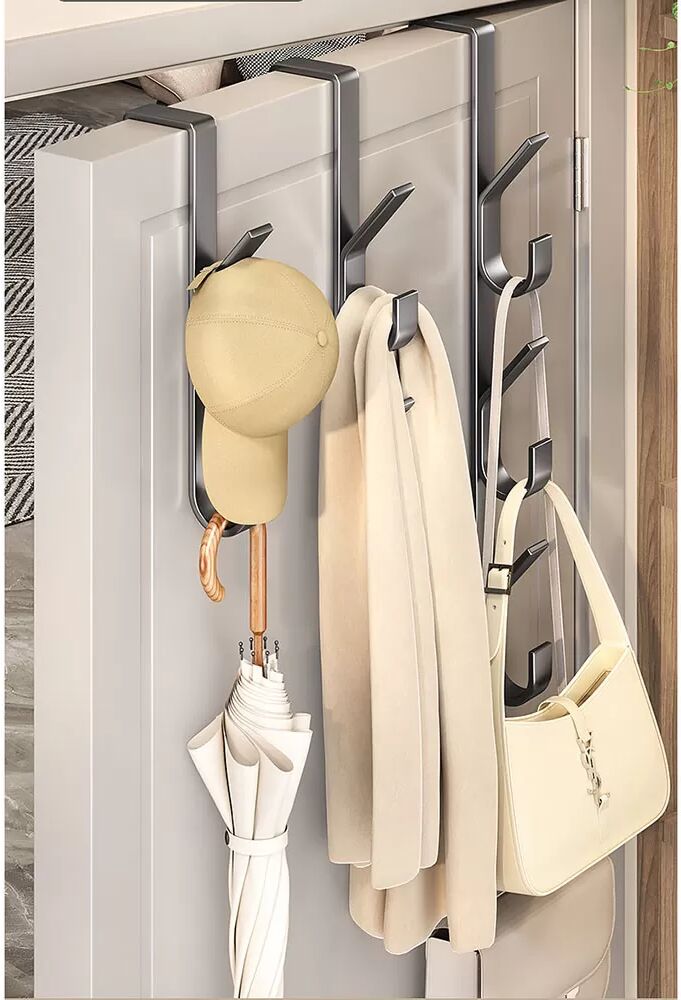
INF Faltbarer Türhaken Grau mit 5 Haken – Ideal für Kleidung, Taschen und AccessoiresFaltbarer Türhaken in Grau mit 5 Haken. Ideal zur Aufbewahrung von Kleidung, Taschen und Accessoires ohne Bohren. Platzsparend, geräuscharm und einfach zu installieren. Maximale Traglast 5 kg. Dieser faltbare Türhaken mit 5 Haken in Grau ist die perfekte Lösung, um zusätzlichen Stauraum zu schaffen, ohne Löcher bohren zu müssen. Er ist ideal für die Anbringung an Türen im Schlafzimmer, Badezimmer oder Flur und bietet eine praktische Möglichkeit, Kleidung, Taschen, Schals, Hüte und andere Accessoires ordentlich aufzuhängen. Die vertikale Anordnung der Haken nutzt den Platz optimal aus und sorgt für eine aufgeräumte Umgebung. Dank des schlanken Designs liegt der Haken eng an der Tür an, sodass er beim Öffnen und Schließen der Tür keine Geräusche verursacht. Die Installation ist denkbar einfach: Der Haken wird einfach über die Türkante gehängt, ohne dass Werkzeug oder Montage erforderlich ist. Die graue Farbe passt zu vielen Einrichtungsstilen und fügt sich harmonisch in das Gesamtbild ein. Dieser Türhaken ist nicht nur funktional, sondern auch eine stilvolle Ergänzung für jedes Zuhause. Er hilft Ihnen, Ordnung zu halten und Ihre Sachen griffbereit zu haben. Die robuste Konstruktion aus Karbonstahl gewährleistet eine hohe Stabilität und Belastbarkeit, sodass Sie auch schwerere Gegenstände problemlos aufhängen können. Nutzen Sie diesen praktischen Helfer, um Ihren Wohnraum optimal zu nutzen und ein ordentliches Ambiente zu schaffen. Der faltbare Türhaken bietet eine vielseitige Lösung für die Organisation von Kleidung und Accessoires in Ihrem Zuhause. Er ist nicht nur für den Einsatz an Türen geeignet, sondern kann auch an Schranktüren oder anderen geeigneten Oberflächen angebracht werden. Die fünf Haken bieten ausreichend Platz für verschiedene Gegenstände, von Jacken und Mänteln bis hin zu Handtaschen und Schmuck. Die enge Passform an der Tür sorgt dafür, dass der Haken kaum Platz einnimmt und die Tür weiterhin problemlos geöffnet und geschlossen werden kann. Die graue Farbe ist neutral und passt zu verschiedenen Einrichtungsstilen, sodass der Haken unauffällig in Ihr Zuhause integriert werden kann. Die einfache Installation ohne Bohren macht ihn zu einer idealen Lösung für Mieter oder alle, die keine dauerhaften Veränderungen an ihren Türen vornehmen möchten. Der Türhaken ist aus hochwertigem Karbonstahl gefertigt, was ihm eine hohe Stabilität und Belastbarkeit verleiht. Sie können also auch schwerere Gegenstände wie Wintermäntel oder gefüllte Taschen problemlos aufhängen. Nutzen Sie diesen praktischen Helfer, um Ihren Wohnraum optimal zu nutzen und ein ordentliches Ambiente zu schaffen. Er ist eine ideale Ergänzung für jeden Haushalt, der Wert auf Ordnung und Funktionalität legt. Dieser faltbare Türhaken ist nicht nur eine praktische Aufbewahrungslösung, sondern auch ein stilvolles Accessoire für Ihr Zuhause. Das schlichte und moderne Design in Grau fügt sich nahtlos in jede Einrichtung ein und verleiht Ihrem Raum eine elegante Note. Die fünf...13,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Top-Angebote
Produkte zum Begriff Estg:
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Faltbarer Türhaken Grau mit 5 Haken – Ideal für Kleidung, Taschen und AccessoiresFaltbarer Türhaken in Grau mit 5 Haken. Ideal zur Aufbewahrung von Kleidung, Taschen und Accessoires ohne Bohren. Platzsparend, geräuscharm und einfach zu installieren. Maximale Traglast 5 kg. Dieser faltbare Türhaken mit 5 Haken in Grau ist die perfekte Lösung, um zusätzlichen Stauraum zu schaffen, ohne Löcher bohren zu müssen. Er ist ideal für die Anbringung an Türen im Schlafzimmer, Badezimmer oder Flur und bietet eine praktische Möglichkeit, Kleidung, Taschen, Schals, Hüte und andere Accessoires ordentlich aufzuhängen. Die vertikale Anordnung der Haken nutzt den Platz optimal aus und sorgt für eine aufgeräumte Umgebung. Dank des schlanken Designs liegt der Haken eng an der Tür an, sodass er beim Öffnen und Schließen der Tür keine Geräusche verursacht. Die Installation ist denkbar einfach: Der Haken wird einfach über die Türkante gehängt, ohne dass Werkzeug oder Montage erforderlich ist. Die graue Farbe passt zu vielen Einrichtungsstilen und fügt sich harmonisch in das Gesamtbild ein. Dieser Türhaken ist nicht nur funktional, sondern auch eine stilvolle Ergänzung für jedes Zuhause. Er hilft Ihnen, Ordnung zu halten und Ihre Sachen griffbereit zu haben. Die robuste Konstruktion aus Karbonstahl gewährleistet eine hohe Stabilität und Belastbarkeit, sodass Sie auch schwerere Gegenstände problemlos aufhängen können. Nutzen Sie diesen praktischen Helfer, um Ihren Wohnraum optimal zu nutzen und ein ordentliches Ambiente zu schaffen. Der faltbare Türhaken bietet eine vielseitige Lösung für die Organisation von Kleidung und Accessoires in Ihrem Zuhause. Er ist nicht nur für den Einsatz an Türen geeignet, sondern kann auch an Schranktüren oder anderen geeigneten Oberflächen angebracht werden. Die fünf Haken bieten ausreichend Platz für verschiedene Gegenstände, von Jacken und Mänteln bis hin zu Handtaschen und Schmuck. Die enge Passform an der Tür sorgt dafür, dass der Haken kaum Platz einnimmt und die Tür weiterhin problemlos geöffnet und geschlossen werden kann. Die graue Farbe ist neutral und passt zu verschiedenen Einrichtungsstilen, sodass der Haken unauffällig in Ihr Zuhause integriert werden kann. Die einfache Installation ohne Bohren macht ihn zu einer idealen Lösung für Mieter oder alle, die keine dauerhaften Veränderungen an ihren Türen vornehmen möchten. Der Türhaken ist aus hochwertigem Karbonstahl gefertigt, was ihm eine hohe Stabilität und Belastbarkeit verleiht. Sie können also auch schwerere Gegenstände wie Wintermäntel oder gefüllte Taschen problemlos aufhängen. Nutzen Sie diesen praktischen Helfer, um Ihren Wohnraum optimal zu nutzen und ein ordentliches Ambiente zu schaffen. Er ist eine ideale Ergänzung für jeden Haushalt, der Wert auf Ordnung und Funktionalität legt. Dieser faltbare Türhaken ist nicht nur eine praktische Aufbewahrungslösung, sondern auch ein stilvolles Accessoire für Ihr Zuhause. Das schlichte und moderne Design in Grau fügt sich nahtlos in jede Einrichtung ein und verleiht Ihrem Raum eine elegante Note. Die fünf...13,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® STEUERVERWALTUNG Register für deine AO-AEAO-ErbStG/R-EStG/R-KStG/R-UStG-UStR-: nur Zahlen und §§, ohne Stichworte332 Registeretiketten (sog. Griffregister) Für Die Ausbildung Steuerverwaltung• Mit Den Wichtigsten Gesetzen Und Richtlinien Aus Ao, Einkommensteuerrecht, Erbschaftsteuer, Umsatzsteuer Usw.• Ausgewogen Zusammengestellt• Kontinuierlich Aktualisiert•...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Barbie: Barbie mit modischer Kleidung und AccessoiresDie Barbie: Barbie Set mit modischen Outfits und Accessoires ist ein Modepuppe-Komplett-Anziehset, mit dem Kinder verschiedene Styles ausprobieren können. Das Set enthält eine Barbie-Puppe, drei verschiedene Outfits, Schuhe und trendige Accessoires. Empfohlen ab 3 Jahren für Rollenspiele, Geschichtenerzählen und kreativen Anziehspaß. Produkteigenschaften: Marke: Mattel Barbie Produktkategorie: Modepuppe, Anziehpuppe Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Barbie-Puppe mit verschiedenen Outfits und Accessoires anziehen Geförderte Fähigkeiten: Rollenspiel, Kreativität, Geschichtenerzählen Material: Kunststoffpuppe, Stoffkleidung und Kunststoff-Accessoires Teile / Zubehör: 1 Puppe, mehrere Kleidungsstücke und mehrere Paar Schuhe, Taschen, Schmuck Sicherheitsinformation: Nicht geeignet für Kinder unter 3 Jahren, enthält verschluckbare Kleinteile Weitere wichtige Eigenschaft: lizenziertes Barbie-Produkt, Puppe mit langen blonden Haaren Die im Set enthaltene Barbie-Puppe hat lange, blonde Haare und ein modernes Make-up und wird so schnell zum neuen Lieblingsspielzeug. Ihr Basis-Outfit ist ein lilafarbenes, einseitig schulterfreies Minikleid mit glitzernden Punkten – perfekt für Party- oder Festtagsszenen. Mit den beiliegenden High Heels und der Tasche können Kinder ein komplettes Outfit kreieren und Barbie immer wieder neu stylen. Das Set enthält außerdem zwei weitere Outfit-Kombinationen. Eine davon ist ein elegantes Ensemble aus silbernem Rock und pinkem Blazer, das sich ideal für Stadt- oder „Roter Teppich“-Geschichten eignet. Das andere ist ein buntes Kleid mit Graffiti-Muster und „LOVE“-Schriftzügen, das Barbie einen verspielten, lässigen Alltagslook verleiht. Durch die verschiedenen Schuhe, Sonnenbrille, Halsketten und Taschen können Kinder unzählige Varianten ausprobieren, sodass das Spiel abwechslungsreich bleibt. Der Vorteil des Barbie: Barbie Sets mit modischen Outfits und Accessoires ist, dass es eine komplette Garderobe in nur einer Box bietet. Zusätzliche Accessoires müssen nicht separat gekauft werden, die Puppe ist sofort für viele unterschiedliche Szenen ausgestattet. Beim Rollenspiel üben Kinder ihren Selbstausdruck, das Kombinieren von Farben und Styles und fördern gleichzeitig ihre Kommunikationsfähigkeit und Fantasie. Die Größe der Puppe ist mit anderen klassischen Barbie-Sets und Möbeln kompatibel, sodass sie sich leicht in eine vorhandene Sammlung integrieren lässt. Für wen ist das Set geeignet? Das Barbie: Barbie Set mit modischen Outfits und Accessoires ist für Kinder ab 3 Jahren geeignet, die gerne mit Puppen spielen, sie anziehen, Frisuren kreieren und Geschichten erfinden. Es ist die ideale Wahl für Barbie-Fans und für alle, die die Marke gerade erst entdecken, denn sie erhalten mehrere Outfits und Accessoires in nur einer Box. Das Set ist in erster Linie für die Nutzung im Innenbereich gedacht, benötigt keine Batterien oder zusätzliches Zubehör und ist somit direkt nach dem Auspacken spielbereit. Es eignet sich hervorragend als Geschenk zum Geburtstag, Namenstag, zu Weihnachten oder als Belohnung zu einem besonderen Anlass. Verpackungsgröße: 25,5 x 5,5 x 32,5 cm32,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.